
- Porsche'nin faaliyet kâr marjı 2024 yılında yüzde 14.1 seviyesindeyken, 2025'te yüzde 1.1'e geriledi.
- Skoda, 2024 yılındaki performansını sürdürerek yüzde 8.3'lük faaliyet kâr marjını korudu.
- Bir otomotiv analisti, Çek üreticinin Volkswagen Grubu içinde fiilen yeni Porsche haline geldiğini belirtiyor.
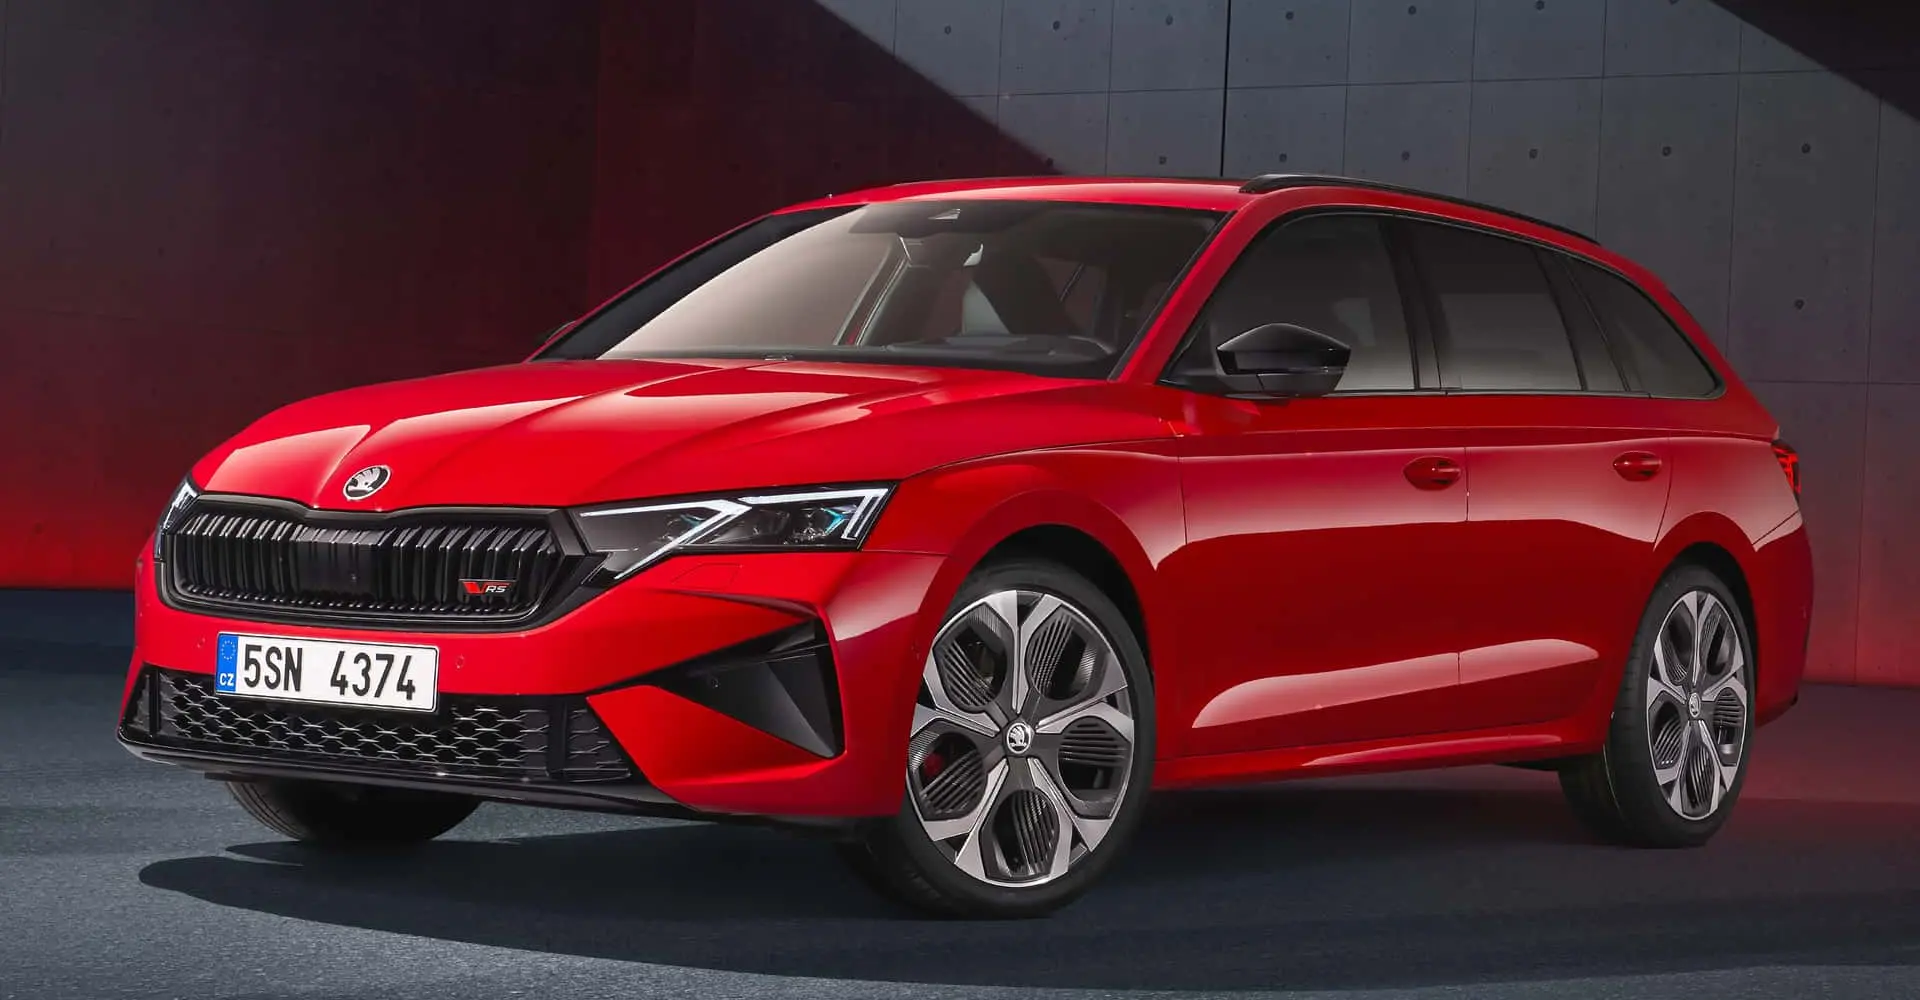
Porsche, bir zamanlar Volkswagen Grubu'nun tartışmasız kâr makinesiydi. Şimdilerde ise bu spor otomobil üreticisi, kârlılığın en önemli ölçütlerinden birinde Skoda'nın gerisinde kaldı. Bu durum sadece eğlenceli bir kıyaslamadan ibaret değil; otomotiv analisti Matthias Schmidt, Skoda'nın grup içerisinde adeta yeni Porsche konumuna geldiğine dikkat çekiyor ve bu iddia çarpıcı verilerle destekleniyor.
Skoda, 2025 yılında satış başına yüzde 8.3 faaliyet kârı bildirdi ve önceki yılki performansını tekrarladı. Öte yandan Porsche'nin satış başına faaliyet kâr marjı yüzde 14.1'den yüzde 1.1'e düştü. VW Grubu'nun dev portföyünün zıt uçlarında yer alan bu iki marka için oldukça sert bir değişim söz konusu. Bir röportajda bu duruma dikkat çeken analist, "Çek marka, grubun yeni Porsche'si haline geldi" değerlendirmesinde bulundu.
Burada önemli bir ayrıntı var. Hem Skoda hem de Porsche, esasen faaliyet kârının satış gelirine bölünmesiyle elde edilen satış başına faaliyet kâr marjını raporlıyor. Dolayısıyla, Skoda'nın yüzde 8.3'lük oranı ile Porsche'nin yüzde 1.1'lik oranını kıyaslamak, iki markanın operasyonel performansını doğrudan karşılaştırmaya imkan tanıyor.
Satış Başına Faaliyet Kârı ve Kâr Marjları
Bu oranları basitçe "kâr marjı" olarak adlandırmak yanıltıcı olabilir çünkü kâr marjı; faaliyet kârına, vergi öncesi körâ veya net gelire bağlı olarak değişiklik gösterebilir. "Kâr marjı" terimi anlaşılır olsa da, bu bağlamda en doğru ifade satış başına faaliyet kâr marjıdır.
Hangi terminoloji kullanılırsa kullanılsın, Porsche'nin kâr makinesi durakladıktan sonra ortaya çıkan bu farkı görmezden gelmek zor. Zuffenhausen merkezli marka, 2026 yılı için işlerin toparlanmasını bekliyor ve satış başına faaliyet kâr marjının yüzde 5.5 ile 7.5 arasında gerçekleşeceğini öngörüyor.
Bununla birlikte şirket aynı anda birçok yönden baskı altında kalmaya devam ediyor. Çin pazarındaki talep önemli ölçüde zayıfladı, rekabet kızıştı, gümrük tarifeleri maliyetleri artırıyor ve Porsche'nin elektrikli araçlara yönelik maliyetli geçiş süreci planlandığı gibi gitmiyor. Marka şimdi her ne pahasına olursa olsun satış kovalamak yerine, daha yüksek kârlı araçlara odaklanan "hacimden ziyade değer" stratejisiyle yanıt veriyor.
Ancak buradaki sorun, hâlâ Porsche fiyatlarını ödemeye istekli müşterilere ihtiyaç duyulması. Öte yandan Skoda'nın iş modeli, Stuttgartlı prestijli markadan yedi kat daha yüksek bir faaliyet kârı oranı üretiyor. Bu durum, bir Skoda'nın araç başına ani biçimde bir Porsche'den daha kârlı olduğu anlamına gelmiyor. Skoda'nın premium bir marka haline geldiğini de göstermiyor. Şirketlerin fiyatlandırma, ürün ve maliyet yapıları tamamen birbirinden farklı. Yine de bu tablo, Porsche'nin kârlılığındaki bozulmanın ne kadar büyük olduğunu gözler önüne seriyor.
Skoda Temel İşleri Doğru Yapıyor
Bu tersine dönüş, Porsche grubun en büyük mücevherlerinden biri olması beklenirken yaşandığı için grup içinde de dikkat çekiyor. Skoda ise Octavia gibi güçlü modeller ve satış başarısını destekleyen daha erişilebilir elektrikli araç akınıyla arka planda işini sağlam yapmaya devam ediyor.
Porsche'yi savunmak gerekirse, 2025 yılındaki yüzde 1.1'lik faaliyet kârı, yaklaşık 3.9 milyar avroluk "olağanüstü harcamalardan" büyük ölçüde etkilendi. Düşük olmakla birlikte, bu oran Porsche'nin normal uzun vadeli kazanç gücü olarak yorumlanmamalı.
Skoda'nın yüzde 8.3'lük oranı ise bir defaya mahsus bir kazançla elde edilmedi. Önceki yılın seviyesiyle eşleşen bu oran; rekor gelir, rekor faaliyet kârı ve bir milyonun üzerinde teslimatla birlikte geldi.
Farklı Hedefler, Farklı Stratejiler
Skoda'nın yeni Porsche olması durumuna gelirsek, markanın bir amiral gemisi statüsüne bürünmesi beklenmiyor. Bir Superb modelinin Panamera veya bir Kodiaq modelinin Cayenne olması söz konusu değil. Hiç kimse bir Skoda showroom'unu Porsche bayisiyle karıştırmayacaktır. Ancak mesele de zaten bu değil. Porsche'nin grup içindeki önemi hiçbir zaman sadece otomobillerden ibaret olmadı; bu otomobillerin yarattığı finansal kaynak asıl odak noktasıydı.
Yıllar boyunca Porsche, grubun premium bir otomobil üreticisinin geniş bir holdinge neler katabileceğini göstermek için işaret ettiği marka oldu. Devasa kâr marjları, yüksek piyasa değerini haklı çıkarmaya yardımcı oldu ve markayı VW'nin en değerli varlıklarından biri haline getirdi.
Şimdi ise bu formül ciddi bir engelle karşı karşıya. Porsche; ürün stratejisini yeniden uyarlamak, elektrikli araç planlarını ayarlamak, Çin'deki zayıf taleple başa çıkmak ve rekabetin arttığı lüks pazardaki konumunu korumak için milyarlarca euro harcıyor. Bu esnada Skoda, çok daha az gösterişli ama muhtemelen daha işlevsel bir yaklaşım sergiliyor: Pratik otomobilleri ulaşılabilir fiyatlarla satarken istikrarlı bir şekilde sağlıklı bir faaliyet kârı elde ediyor.
Kıyaslamayı bu kadar ilginç kılan da tam olarak bu. Skoda'nın Porsche olmasına gerek yok; tek yapması gereken, Porsche grubun incisi olma özelliğini yeniden kazanmak için çalışırken, kendi doğru bildiği yolda devam etmek. Porsche ise 911 gibi efsanevi bir spor otomobile sahip devasa bir marka olarak toparlanma potansiyelini koruyor.